اشترِ الأصل لا الوهم: دليل الاستثمار العقاري بالرافعة المالية في مصر 2026
الثروة الحقيقية لا تُبنى بادخار الجنيه فوق الجنيه، بل بامتلاك أصل ملموس يدرّ دخلًا ويحفظ قيمته أمام التضخم. هذه هي الفكرة التي يدور حولها هذا الدليل كله.
تخيّل موظفًا يدّخر 5 آلاف جنيه شهريًا ليشتري شقة ثمنها مليون جنيه. يحتاج على الورق نحو 17 سنة. لكن الشقة لن تنتظره؛ فسعرها يرتفع كل عام، والتضخم الأساسي في مصر سجّل 14.9% في أغسطس 2026. النتيجة أن الهدف يهرب منه كلما اقترب.
المستثمر الذكي يقلب المعادلة: يدخل الأصل مبكرًا بجزء من ثمنه، ويترك الأصل نفسه يسدد باقيه. لكن لهذا الطريق شروطًا، وإن تجاهلتها تحوّل إلى فخ. نشرحه هنا خطوة بخطوة، وبأرقام السوق المصري الحالية:
- أن تبدأ من أرض صلبة (الصفر المالي).
- أن تختار الأصل الصحيح (المدرّ للدخل).
- أن تستخدم التمويل كأداة لا كعبء (الرافعة المالية).
- أن تختصر سنوات القرض (السداد الجزئي).
- أن تكبر مع غيرك لا وحدك (الاستثمار الجماعي).
الخطوة صفر: الوصول إلى «الصفر المالي»
لا تبدأ أي استثمار عقاري قبل أن تصل إلى الصفر المالي: لا ديون استهلاكية، ومعك احتياطي طوارئ. من يقفز هذه الخطوة يبني فوق رمال.
السبب حسابي بحت. فوائد القروض الشخصية لدى أغلب البنوك المصرية تراوحت في 2025 بين 21% و25.5% تقريبًا، وفوائد بطاقات الائتمان أعلى. هذا أعلى بكثير من أي عائد إيجاري ستحققه؛ فسداد قرض شخصي بفائدة 20% مثلًا هو «استثمار» مضمون العائد بنسبة 20%، ولا يوجد عقار يمنحك ذلك بلا مخاطرة.
- اجرد التزاماتك: اكتب كل دين بمبلغه وفائدته وقسطه الشهري.
- سدّد الأغلى أولًا: ابدأ بالدين الأعلى فائدة، ثم الذي يليه.
- ابنِ صندوق طوارئ: مصروفات 6 أشهر على الأقل في وعاء سهل السحب، و12 شهرًا إن كان دخلك غير ثابت.
- ثبّت فائضًا شهريًا: اعرف بدقة ما يتبقى لك بعد المصروفات؛ هذا الرقم هو وقود الاستثمار كله.
- لا تشترِ التزامًا جديدًا: سيارة أو هاتف بالتقسيط يأكلان الفائض قبل أن يصير استثمارًا.
صندوق الطوارئ ليس رفاهية. هو ما يمنعك من بيع عقارك بخسارة عند أول أزمة، أو التعثر في قسط لأن المستأجر غادر فجأة. وقد شرحنا بناءه بالتفصيل في دليل كيف تتجنب التعثر في أقساط الشقة.
الأصل المدرّ للدخل: ماذا تشتري؟
العقار الاستثماري يُقاس بما يضعه في جيبك كل شهر، لا بشكله ولا بموقعه على إعلان. الأصل الجيد يدفع تكاليفه بنفسه، ويقيّمه البنك تقييمًا أعلى لأن تدفقه النقدي واضح.
| نوع الأصل | مصدر الدخل | المزايا | المخاطر |
|---|---|---|---|
| عمارة سكنية تجارية (محلات أرضي + شقق) | إيجار محلات وشقق معًا | تنويع داخل مبنى واحد، والمحل يرفع العائد | إدارة أعقد، وتراخيص النشاط التجاري |
| مجمع شقق صغيرة (استوديو / غرفة) | إيجار متعدد الوحدات | طلب مستمر من الطلاب والعاملين، وخروج مستأجر لا يوقف الدخل كله | استهلاك أسرع وصيانة دورية |
| محلات ووحدات إدارية | عقود إيجار تجارية | عقود أطول وزيادة سنوية متفق عليها | فترات شغور أطول إن ضعف الموقع |
| مخازن ووحدات صناعية صغيرة | إيجار للشركات والورش | مستأجر مستقر وصيانة أقل | مرتبطة بنشاط المنطقة الصناعية |
| شقة سكنية واحدة | إيجار وحدة واحدة | أسهل نقطة بداية | الشغور يعني دخلًا صفرًا |
اختبار سريع لأي فرصة: العائد الصافي = (الإيجار السنوي − الصيانة والضرائب وفترات الشغور) ÷ إجمالي تكلفة الشراء × 100. للمقارنة، تتراوح عوائد الإيجار الإجمالية (قبل خصم المصروفات) للشقق الصغيرة والتاون هاوس في المدن الجديدة بين 6% و9% سنويًا وفق تقديرات مطلع 2026، والعائد الصافي أقل من ذلك. فإن عُرض عليك رقم أعلى كثيرًا فتأكد منه مرتين.
في دمياط تحديدًا، يمنحك الطلب الطلابي حول الجامعات في دمياط الجديدة، والطلب المرتبط بالمنطقة الصناعية والميناء، فرصًا لأصول مدرّة للدخل تختلف عن مجرد «شقة للزمن».
الرافعة المالية: أداة أم فخ؟
التمويل أداة استراتيجية بشرط واحد: أن يكون عائد الأصل أعلى من تكلفة التمويل. في مصر اليوم هذا الشرط لا يتحقق من الإيجار وحده مع التمويل البنكي التجاري، وهنا يخطئ كثيرون حين ينقلون نصائح أسواق الخليج كما هي.
السياق الحالي: ثبّت البنك المركزي المصري سعر عائد الإقراض لليلة واحدة عند 20% منذ آخر خفض في فبراير 2026، وأبقاه كما هو في اجتماع سبتمبر، واجتماعه القادم يوم 29 أكتوبر 2026. والبنوك تسعّر التمويل العقاري التجاري عادةً بالقرب من هذا السعر أو فوقه. أما مبادرة متوسطي الدخل فسعرها 12% متناقصة للقروض الجديدة منذ 15 أكتوبر 2025، لكنها مشروطة: دخل صافٍ حتى 40 ألف جنيه للفرد أو 50 ألفًا للأسرة، ووحدة كاملة التشطيب لا يتجاوز سعرها 2.5 مليون جنيه. تحقق من أن شروطها تسمح بتأجير الوحدة قبل أن تبني عليها خطة استثمارية.
مثال بالأرقام: وحدة ثمنها 2 مليون جنيه، مقدم 30% (600 ألف)، وتمويل 1.4 مليون على 15 سنة، وعائد إيجاري إجمالي 7% (نحو 11,700 جنيه شهريًا).
| سعر الفائدة | القسط الشهري | الإيجار الشهري | الفجوة من جيبك شهريًا |
|---|---|---|---|
| 12% (مبادرة متوسطي الدخل) | 16,800 جنيه | 11,700 جنيه | −5,100 جنيه |
| 20% (تمويل تجاري تقريبي) | 24,600 جنيه | 11,700 جنيه | −12,900 جنيه |
الإيجار لا يغطي القسط في الحالتين. الرافعة هنا تربح فقط إذا ارتفعت قيمة العقار بما يعوّض الفجوة، أو انخفضت الفائدة لاحقًا، أو كان الأصل تجاريًا بعائد أعلى بوضوح. وهذه رهانات يجب أن تدخلها وأنت تعرف حجمها.
متى تصبح الرافعة ذكية في السوق المصري؟
- تقسيط المطوّر: غالبًا أرخص رافعة متاحة؛ تدفع جزءًا وتمتلك أصلًا كاملًا، والتضخم يأكل القيمة الحقيقية للأقساط الثابتة لصالحك. لكنه ليس مجانيًا دائمًا: سعر التقسيط عادةً أعلى من سعر الكاش، فاحسب الفرق كتكلفة تمويل قبل المقارنة.
- التمويل المدعوم: إن كنت مؤهلًا لمبادرة 12% أو 8% لمحدودي الدخل، فتكلفتك أقل بكثير من السوق.
- أصل يغطي فجوته: محل أو وحدات متعددة بعائد صافٍ يقترب من تكلفة التمويل.
- فجوة تتحملها بارتياح: إن كان فائضك الشهري يغطي الفجوة دون المساس بصندوق الطوارئ.
قاعدة الأمان: قبل أي توقيع، اختبر نفسك أمام سيناريو أسوأ: فائدة أعلى بـ3 نقاط، وثلاثة أشهر بلا مستأجر. إن صمدت خطتك، فالرافعة أداة. وإن لم تصمد، فهي فخ. ولحساب القسط المناسب لدخلك راجع دليل حساب القسط المناسب للدخل.
السداد الجزئي: من 15 سنة إلى 7.5
أقوى سلاح بعد الشراء هو توجيه كل فائض من الإيجار أو الدخل إلى السداد الجزئي لأصل القرض. كل جنيه إضافي يخفّض الرصيد الذي تُحسب عليه الفائدة، فيتسارع الأثر شهرًا بعد شهر.
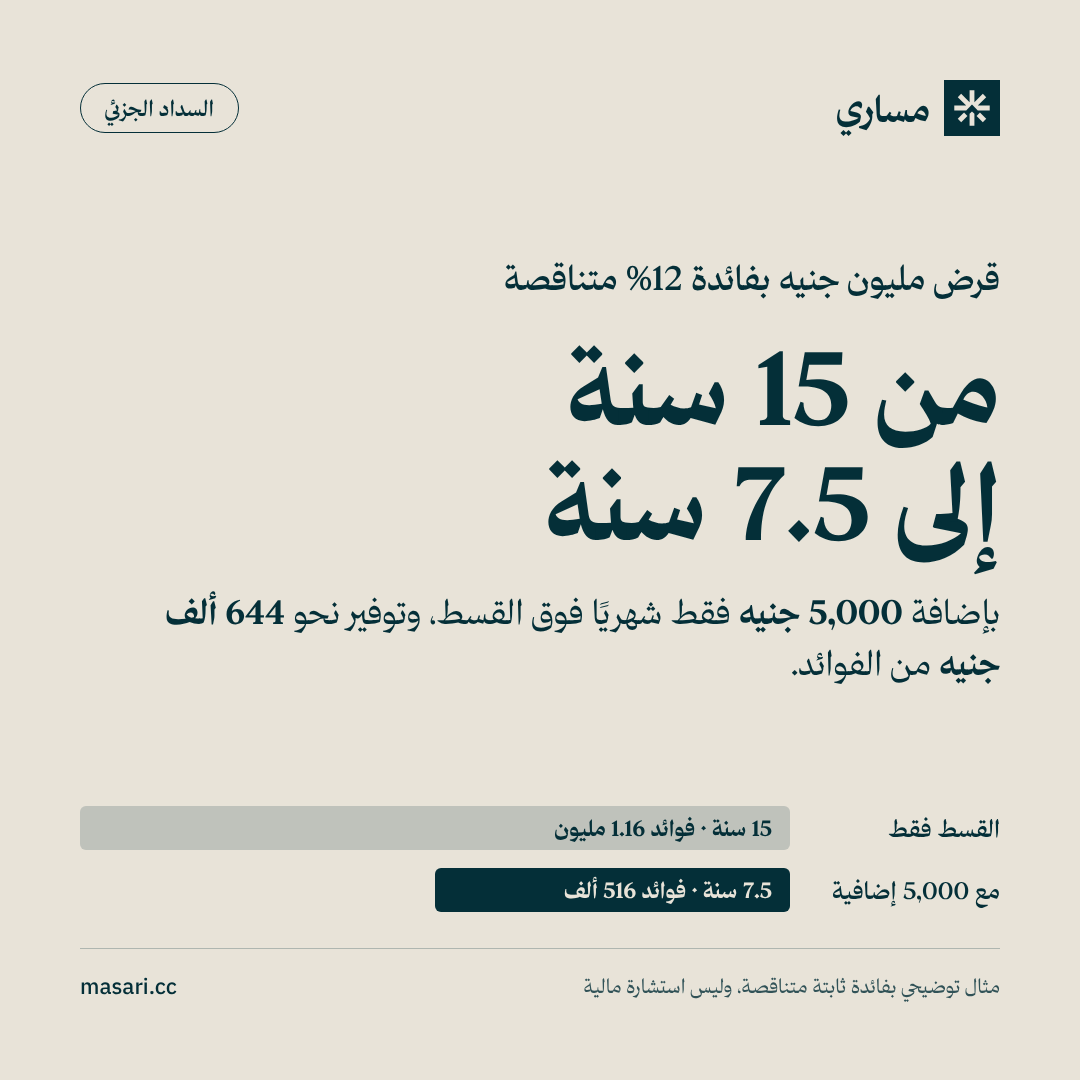
المثال: قرض مليون جنيه على 15 سنة بفائدة 12% متناقصة، قسطه الأساسي نحو 12,000 جنيه شهريًا.
| مبلغ إضافي شهريًا | مدة السداد الفعلية | إجمالي الفوائد المدفوعة | التوفير في الفوائد |
|---|---|---|---|
| بدون (القسط فقط) | 15 سنة | 1.16 مليون جنيه | — |
| 3,000 جنيه | 9.25 سنة | 656 ألف جنيه | 504 آلاف جنيه |
| 5,000 جنيه | 7.5 سنة | 516 ألف جنيه | 644 ألف جنيه |
| 10,000 جنيه | 5.1 سنة | 340 ألف جنيه | 820 ألف جنيه |
إضافة 5 آلاف جنيه شهريًا تقصّر القرض إلى النصف، وتوفّر نحو 644 ألف جنيه، أي أكثر من نصف الفوائد. وعند فائدة 20% (قسط أساسي نحو 17,600 جنيه) يكون الأثر أكبر: نفس الإضافة تنزل بالمدة إلى نحو 6.8 سنة وتوفّر قرابة 1.33 مليون جنيه. الحساب يفترض فائدة متناقصة ثابتة طوال المدة، وبدء السداد الإضافي من الشهر الأول.
قبل أن تسدد مبكرًا، راجع ثلاثة أشياء
- رسوم السداد المعجل: تختلف من جهة لأخرى؛ فمبادرات التمويل المدعوم لا تفرض رسوم سداد معجل وفق شروطها المعلنة، بينما قد تفرض جهات تمويل أخرى نسبة على المبلغ المسدد. اقرأ البند في عقدك.
- تخفيض المدة لا القسط: اطلب أن يُخصم السداد من المدة؛ فتخفيض القسط مع بقاء المدة يضيّع معظم الفائدة.
- قارن بالبديل: إن كانت فائدة قرضك مدعومة وكان وعاء ادخار آمن يعطيك عائدًا أعلى بعد الضرائب، فقد يكون الادخار أفضل من السداد. السداد الجزئي يربح بوضوح كلما كانت فائدة القرض أعلى.
وإن كانت أقساطك للمطوّر لا للبنك، فراجع دليل قرار سداد أقساط الشقة مبكرًا.
من «الفارس الوحيد» إلى الاستثمار الجماعي
الثروات الكبيرة تُبنى غالبًا عبر كيانات منظمة تجمع أموال أكثر من شخص، لا بمجهود فرد واحد. العمارة التي لا يقدر عليها مستثمر وحده، يقدر عليها خمسة شركاء بعقد واضح.
| الطريقة | الحد الأدنى للمشاركة | من يدير | مستوى الحماية |
|---|---|---|---|
| صناديق الاستثمار العقاري | منخفض نسبيًا (وثائق) | مدير صندوق مرخّص | رقابة الهيئة العامة للرقابة المالية وإفصاح دوري |
| المنصات الرقمية لوثائق الصناديق العقارية | منخفض جدًا | منصة مرخّصة + الصندوق | تنظيم الهيئة منذ أغسطس 2025 |
| شراكة خاصة أو شركة عقارية بين أفراد | حسب الاتفاق | الشركاء أنفسهم | قوة العقد والكيان القانوني فقط |
السوق المؤسسي ما زال صغيرًا لكنه يتوسع: حتى مايو 2026 كانت هناك 4 صناديق استثمار عقاري قائمة بصافي أصول يقترب من 9 مليارات جنيه، والهيئة تدرس 23 طلبًا لصناديق جديدة.
إن اخترت الشراكة الخاصة، فلا تبدأها بالثقة وحدها
- كيان قانوني: شركة مسجلة أو عقد شراكة موثّق، لا اتفاقًا شفهيًا بين أقارب.
- حصص مكتوبة: نسبة كل شريك في رأس المال والأرباح والخسائر.
- إدارة محددة: من يحصّل الإيجار، ومن يقرر الصيانة، ومن يوقّع العقود.
- آلية خروج: كيف يبيع الشريك حصته، ومن له أولوية الشراء، وكيف تُقيَّم الحصة.
- حل النزاعات: تحكيم أو وسيط متفق عليه مسبقًا.
أي جهة تجمع أموالًا من الجمهور للاستثمار العقاري بدون ترخيص من الهيئة العامة للرقابة المالية تعمل خارج القانون. تحقق من الترخيص قبل تحويل أي جنيه، مهما كان العائد المعروض مغريًا.
خطتك في 5 مراحل
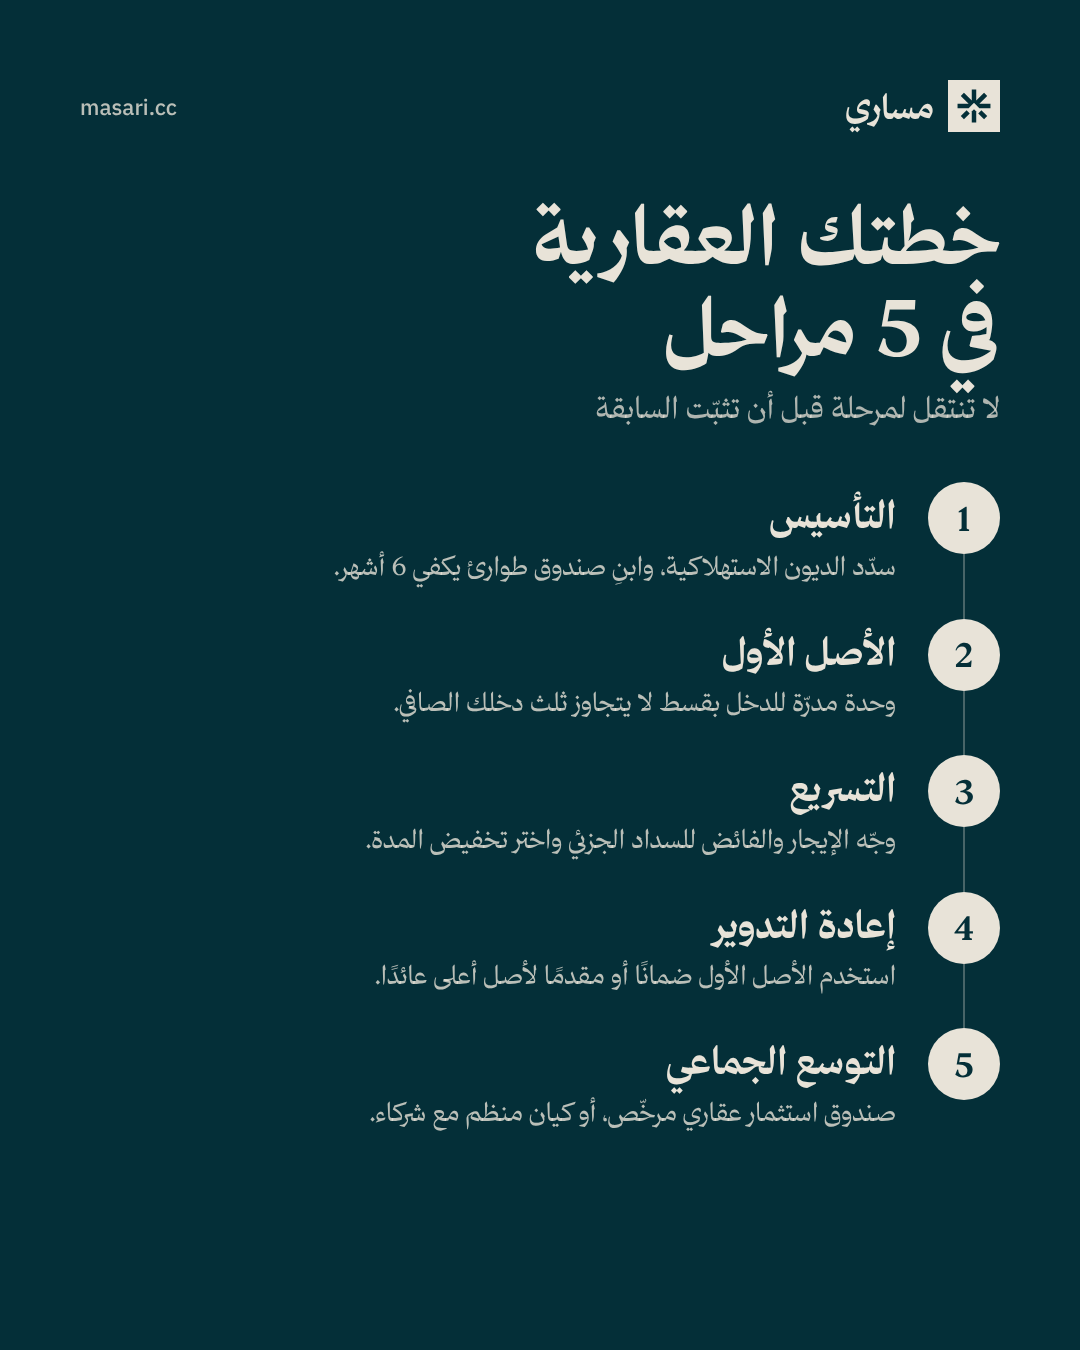
- التأسيس (6–18 شهرًا): سداد الديون الاستهلاكية، وبناء صندوق طوارئ يكفي 6 أشهر، وتثبيت فائض شهري معروف.
- الأصل الأول: وحدة مدرّة للدخل بتقسيط مطوّر بعد مقارنته بسعر الكاش، أو بتمويل مدعوم، وبقسط لا يتجاوز ثلث دخلك الصافي. هذا هامش أكثر تحفظًا من حد البنوك: 40% من صافي الدخل للقسط، و50% لكل الالتزامات.
- التسريع: توجيه الإيجار والفائض إلى السداد الجزئي، مع اختيار تخفيض المدة لا القسط.
- إعادة التدوير: بعد اكتمال السداد أو ارتفاع القيمة، يصبح الأصل الأول ضمانًا أو مقدمًا لأصل ثانٍ أعلى عائدًا، مثل محل أو وحدات متعددة.
- التوسع الجماعي: المشاركة في صندوق استثمار عقاري مرخّص، أو تأسيس كيان مع شركاء لأصل لا تقدر عليه وحدك.
أخطاء تهدم الخطة
- شراء عقار للاستثمار بعائد لم تحسبه، اعتمادًا على كلام البائع.
- إنفاق صندوق الطوارئ كاملًا على المقدم.
- نقل نصائح الرافعة المالية من أسواق فائدتها 5% إلى سوق فائدته 20%.
- شراكة بلا عقد أو آلية خروج.
- الاستثمار في كيان يجمع أموالًا دون ترخيص رقابي.
أسئلة شائعة
هل التمويل البنكي مناسب لشراء عقار للإيجار في مصر الآن؟
نادرًا ما يغطي الإيجار وحده قسط تمويل تجاري قريب من 20%. يصبح التمويل منطقيًا مع فائدة مدعومة، أو أصل تجاري بعائد مرتفع، أو فائض شهري يغطي الفجوة براحة.
هل أسدد القرض مبكرًا أم أدّخر الفائض؟
كلما ارتفعت فائدة القرض كان السداد الجزئي أفضل. أما مع فائدة مدعومة منخفضة، فقارنها بعائد وعاء ادخار آمن بعد الضرائب قبل أن تقرر.
ما أسهل طريقة قانونية للاستثمار العقاري الجماعي؟
وثائق صناديق الاستثمار العقاري المرخّصة من الهيئة العامة للرقابة المالية، مباشرةً أو عبر منصة رقمية مرخّصة.
هذا الدليل للتوعية العامة وليس استشارة مالية أو قانونية شخصية. الأرقام أمثلة توضيحية، وأسعار الفائدة قابلة للتغيير، فاستشر بنكك ومستشارًا مختصًا قبل أي قرار.
على مساري يمكنك مقارنة أسعار الوحدات ومساحاتها وخطط سدادها قبل التواصل مع أي بائع.
المصادر
- بانكي جيت: تثبيت الفائدة في سبتمبر واجتماع 29 أكتوبر 2026
- البيان: آخر خفض للفائدة في فبراير 2026
- EnterpriseAM: رفع فائدة مبادرات التمويل العقاري إلى 12% و8%
- بانكي جيت: شروط مبادرتي متوسطي ومحدودي الدخل
- البنك نوت: فوائد القروض الشخصية في البنوك المصرية
- بانكير: العائد الإيجاري 6–9% في المدن الجديدة
- مصراوي: صناديق الاستثمار العقاري تسجل 9 مليارات جنيه
- بانكير: تنظيم المنصات الرقمية للاستثمار العقاري